Patrimonio separado en el fideicomiso: qué protege y cuáles son sus límites
La separación patrimonial ordena qué bienes responden frente a cada deuda. No crea una inmunidad absoluta ni convalida estructuras destinadas a perjudicar acreedores.
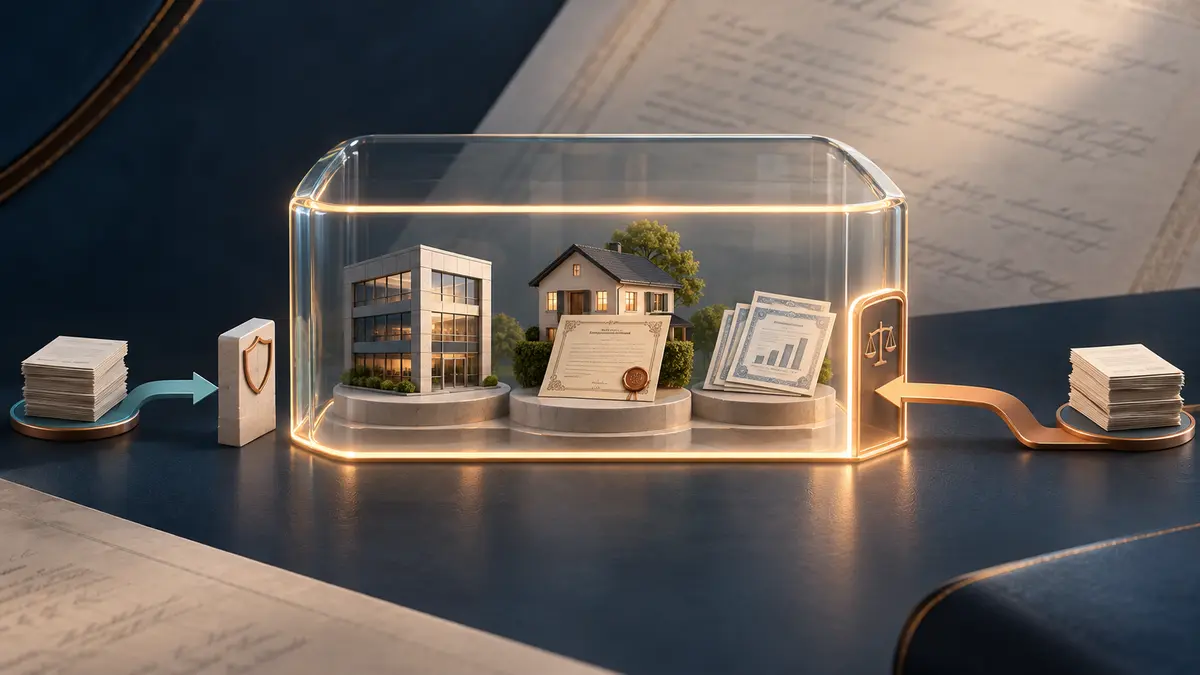
Una de las características más importantes del fideicomiso es que los bienes transmitidos forman un patrimonio separado. Esa expresión suele resumirse con una frase demasiado amplia: “los bienes quedan protegidos”. Jurídicamente, la explicación correcta exige preguntar frente a qué deuda, contra quién y por qué causa.
El fideicomiso no borra obligaciones ni impide todo reclamo. Separa masas patrimoniales y asigna riesgos: los bienes fideicomitidos no se confunden con el patrimonio personal del fiduciante ni con el del fiduciario, pero responden por las obligaciones contraídas en la ejecución del fideicomiso y quedan expuestos a acciones cuando hubo fraude o se afectaron derechos anteriores.
Qué significa patrimonio separado
El artículo 1685 del Código Civil y Comercial establece que los bienes fideicomitidos constituyen un patrimonio separado del patrimonio del fiduciario, del fiduciante, del beneficiario y del fideicomisario. La finalidad es evitar que esos activos ingresen sin distinción en la garantía común de deudas personales ajenas al encargo fiduciario.
La separación no depende solamente de una etiqueta contractual. Debe existir una transferencia válida, bienes individualizados o determinables, causa y finalidad lícitas, registración cuando corresponda y una administración coherente con el contrato.
Un ejemplo sencillo
Si una sociedad transmite un inmueble a un fideicomiso para desarrollar un proyecto y el fiduciario tiene, además, deudas personales propias, los acreedores personales del fiduciario no deberían ejecutar ese inmueble como si fuera parte de su patrimonio libre. El activo se encuentra afectado al fideicomiso y debe distinguirse contable, registral y operativamente.
Qué acreedores deben diferenciarse
Acreedores personales del fiduciario
El fiduciario tiene la titularidad fiduciaria, pero no incorpora los bienes a su patrimonio personal. Por eso, sus acreedores no pueden agredir los bienes fideicomitidos por obligaciones ajenas al fideicomiso.
Acreedores del fiduciante
Como regla, una vez perfeccionada la transmisión, los bienes ya no integran el patrimonio ordinario del fiduciante. Sin embargo, la ley preserva las acciones por fraude y los derechos de acreedores que pueden cuestionar actos perjudiciales. Un fideicomiso constituido cuando la insolvencia ya existe, sin contraprestación o para frustrar una ejecución requiere un análisis especialmente riguroso.
Acreedores del beneficiario o fideicomisario
Sus acreedores no pasan a ser dueños de los bienes fideicomitidos. Pueden, según la naturaleza y transmisibilidad del derecho, actuar sobre créditos, rentas o prestaciones que correspondan al beneficiario o sobre el derecho a recibir bienes al finalizar. El contrato no puede desconocer normas imperativas ni utilizar restricciones artificiales para defraudar.
Acreedores del propio fideicomiso
Las obligaciones contraídas por el fiduciario en ejecución del fideicomiso se satisfacen con los bienes fideicomitidos. Es el supuesto central del artículo 1687. Por eso importa precisar quién puede contratar, dentro de qué presupuesto, con qué garantías y hasta qué límites.
La responsabilidad del fiduciario no desaparece
El patrimonio separado no es una licencia para administrar mal. El fiduciario debe actuar con prudencia y diligencia y rendir cuentas. Además, el artículo 1686 obliga a contratar un seguro de responsabilidad civil que cubra los daños causados por las cosas que integran el fideicomiso, dentro de los parámetros legales y reglamentarios aplicables.
Si el daño deriva de culpa, dolo, abuso de facultades, conflicto de interés o incumplimiento personal del fiduciario, puede abrirse una discusión de responsabilidad que no se resuelve únicamente señalando la existencia del patrimonio separado.
Qué ocurre si el patrimonio resulta insuficiente
La insuficiencia de los bienes fideicomitidos para atender las obligaciones no provoca, por sí sola, la quiebra del fideicomiso. El artículo 1687 prevé su liquidación judicial, a cargo del juez competente y conforme a las reglas concursales pertinentes en lo que resulte adecuado.
El contrato puede prever aportes, mecanismos de recomposición, reservas, seguros, garantías o decisiones de los beneficiarios. Pero no puede trasladar sorpresivamente las pérdidas a terceros que no asumieron ese riesgo.
Cuándo la separación puede ser cuestionada
- cuando la transmisión fue simulada o no se perfeccionó;
- si el fideicomiso se utilizó para defraudar acreedores;
- cuando no se individualizaron ni registraron correctamente los bienes;
- si se mezclaron cuentas, fondos y documentación;
- cuando el fiduciario actuó fuera de sus facultades o en interés propio;
- si existen derechos reales, embargos o garantías anteriores oponibles;
- cuando la operación desconoce normas sucesorias, societarias, concursales, fiscales o de prevención de lavado aplicables.
Controles prácticos para una empresa o familia
- Mapa de deudas y contingencias: revisar acreedores existentes, juicios, garantías, impuestos y solvencia antes de transferir.
- Inventario de bienes: individualizar títulos, valuaciones, gravámenes y registración.
- Objeto y finalidad: redactar una finalidad real, lícita y verificable.
- Separación operativa: usar cuentas, contabilidad, contratos y comprobantes propios del fideicomiso.
- Facultades y presupuesto: fijar límites de endeudamiento, contratación y disposición.
- Seguros: revisar cobertura, sumas aseguradas, exclusiones y actualización.
- Rendición de cuentas: definir frecuencia, información mínima, auditoría y consecuencias del incumplimiento.
- Escenarios de insuficiencia: acordar reservas, aportes, liquidación y orden de decisiones.
Patrimonio separado no significa blindaje
Presentar el fideicomiso como un “escudo” universal es jurídicamente incorrecto y comercialmente riesgoso. Su valor está en la afectación organizada de bienes a una finalidad, la profesionalización de la administración y la previsibilidad de las relaciones entre participantes y terceros.
La estructura debe poder explicarse con documentos, registraciones, movimientos de fondos y decisiones compatibles con su finalidad. Si sólo existe en el contrato, pero en la práctica todo se mezcla, la ventaja jurídica se debilita y crece el riesgo de conflicto.
Lecturas relacionadas
Para completar el análisis, pueden consultarse las guías sobre los sujetos del fideicomiso, el reemplazo del fiduciario, el fideicomiso de garantía para PyMEs y qué revisar antes de invertir en un fideicomiso inmobiliario.
Preguntas frecuentes
¿Los bienes responden por deudas personales del fiduciante?
Como regla, no, pero subsisten las acciones por fraude y los derechos de terceros que correspondan según el caso.
¿Responden por deudas personales del fiduciario?
No por el solo hecho de estar bajo su titularidad fiduciaria. Deben mantenerse separados de su patrimonio personal.
¿Quién paga las deudas generadas por la administración?
En principio, los bienes fideicomitidos. El contrato puede regular recursos adicionales y mecanismos de insuficiencia.
¿Puede constituirse para evitar una ejecución?
Una transferencia destinada a perjudicar acreedores puede ser cuestionada. La herramienta no reemplaza un análisis de solvencia, causa, contraprestación y oponibilidad.
La protección empieza por el diseño y la ejecución
Si necesitás revisar un fideicomiso existente o evaluar una estructura para una empresa, un inmueble o una planificación familiar, conviene analizar bienes, deudas, registración, contrato y funcionamiento real antes de asumir que existe separación efectiva.
Fuentes: Código Civil y Comercial de la Nación, arts. 1666, 1667, 1674 y 1685 a 1689; Ley 26.994. Información general: no reemplaza asesoramiento jurídico, concursal, registral, contable, fiscal ni notarial para un caso concreto.