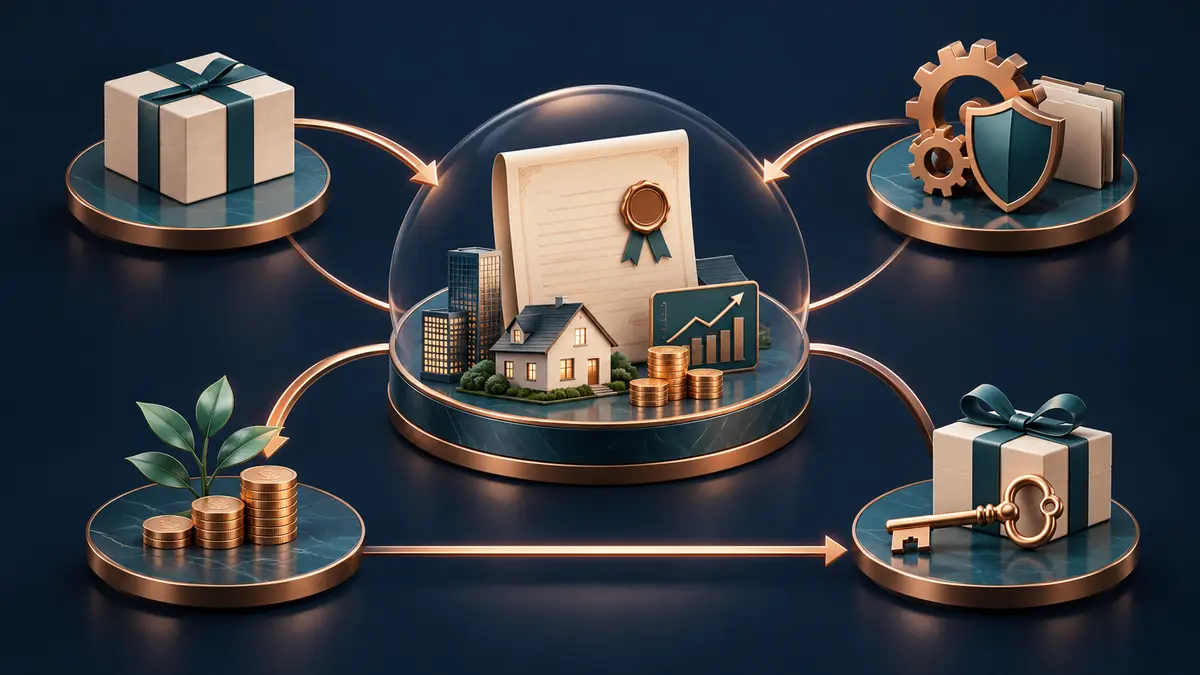
En un fideicomiso aparecen cuatro palabras que suelen confundirse: fiduciante, fiduciario, beneficiario y fideicomisario. La confusión no es solamente terminológica. Si el contrato asigna mal los roles o no explica sus derechos, pueden surgir conflictos sobre quién administra, quién cobra rentas, quién controla y quién recibe los bienes al final.
El Código Civil y Comercial permite que una misma persona ocupe más de un lugar en determinados casos, pero establece límites. Por eso, antes de constituir un fideicomiso familiar, de administración, de garantía o vinculado con una empresa, conviene dibujar el mapa de sujetos y decisiones.
Qué es el fiduciante
El fiduciante es quien constituye el fideicomiso y transmite o se obliga a transmitir bienes al fiduciario para que sean administrados conforme a una finalidad determinada. Es quien define, junto con las demás partes, el diseño contractual: bienes, plazo, condición, beneficiarios, destino final, facultades y mecanismo de sustitución.
Su aporte no le permite ignorar la autonomía del patrimonio fideicomitido. Una vez transferidos los bienes, no puede tratarlos como si continuaran dentro de su patrimonio personal. Sí conserva los derechos de información, control y actuación que surjan de la ley y del contrato.
Qué debería decidir antes de firmar
- Qué bienes ingresan y bajo qué formalidades.
- Cuál es la finalidad concreta y cuánto puede durar.
- Quién administra y con qué límites.
- Quién recibe beneficios durante la vigencia.
- Quién recibe los bienes al concluir.
- Cómo se rinden cuentas y cómo se sustituye al fiduciario.
Qué es el fiduciario
El fiduciario recibe la propiedad fiduciaria y administra los bienes para cumplir la finalidad del contrato. Puede ser persona humana o jurídica. No es un dueño libre: sus facultades están funcionalmente limitadas por la ley, el contrato y el interés comprometido.
El artículo 1674 le exige prudencia y diligencia del buen hombre de negocios. Debe rendir cuentas con una periodicidad no mayor a un año y el contrato no puede liberarlo de esa obligación, de su culpa o dolo ni permitirle adquirir para sí los bienes fideicomitidos.
Administrar no significa decidir sin controles
El contrato puede distinguir actos ordinarios y extraordinarios, exigir autorizaciones, establecer topes, prever auditorías y reservar decisiones. En empresas familiares también debe coordinarse con estatutos, contratos sociales y acuerdos de socios.
Qué es el beneficiario
El beneficiario es quien recibe el beneficio previsto durante la vigencia: rentas, pagos, uso, cobertura de gastos, dividendos u otra ventaja definida. Puede ser persona humana o jurídica, existir al firmarse o ser determinable para el futuro.
El artículo 1671 permite que sean beneficiarios el fiduciante, el fiduciario o el fideicomisario. También pueden designarse varios, prever proporciones diferentes, derecho de acrecer y sustitutos.
El derecho del beneficiario puede transmitirse
Como regla, el derecho puede transmitirse por actos entre vivos o por causa de muerte, salvo disposición contraria del fiduciante. Si se pretende que sea personalísimo o que se extinga con la muerte, debe redactarse expresamente y coordinarse con las reglas imperativas aplicables.
Qué es el fideicomisario
El fideicomisario es quien recibe la propiedad de los bienes cuando concluye el fideicomiso. Puede ser el fiduciante, el beneficiario o un tercero. La diferencia central es temporal: el beneficiario recibe la utilidad durante la vigencia; el fideicomisario recibe el destino final.
El fiduciario no puede ser fideicomisario. Esta prohibición evita que quien administra termine apropiándose de los bienes por su propia posición.
Qué roles pueden coincidir
- Fiduciante y beneficiario: es posible.
- Fiduciante y fideicomisario: es posible.
- Beneficiario y fideicomisario: es posible.
- Fiduciario y beneficiario: es posible, con especial cuidado del conflicto de intereses.
- Fiduciario y fideicomisario: está prohibido.
Que la ley permita una coincidencia no significa que siempre convenga. Cuanto mayor sea la concentración, más importante será definir controles, documentación, decisiones reservadas y mecanismos de salida.
Ejemplo de fideicomiso familiar
Una madre transfiere dos inmuebles para que sean administrados durante diez años. Ella es fiduciante; una sociedad profesional independiente actúa como fiduciaria; los hijos reciben las rentas como beneficiarios; y al terminar, los mismos hijos reciben los inmuebles como fideicomisarios.
El ejemplo puede cambiar: la madre podría conservar parte de las rentas como beneficiaria, o recibir nuevamente determinados bienes. Lo decisivo es que el contrato describa con precisión las prestaciones y el destino final.
Ejemplo con empresa familiar
Un fideicomiso puede recibir acciones o cuotas para ordenar voto, dividendos y transmisión. El fiduciario ejerce los derechos conforme al contrato; los beneficiarios reciben distribuciones; y los fideicomisarios adquieren las participaciones al finalizar. Pero el fideicomiso no elimina las reglas societarias ni la legítima hereditaria.
Errores frecuentes al asignar roles
- Usar “beneficiario” y “fideicomisario” como sinónimos.
- No prever qué ocurre si alguien renuncia, no acepta o fallece.
- Concentrar administración y beneficio sin reglas de conflicto.
- No determinar porcentajes entre varios beneficiarios.
- Olvidar beneficiarios o fideicomisarios sustitutos.
- No coordinar con sucesión, estatutos y registración.
- Copiar un modelo sin identificar quién decide cada acto.
Checklist para revisar el contrato
- Identificar a cada sujeto y su capacidad.
- Separar beneficio durante la vigencia y propiedad final.
- Definir derechos económicos, de información y control.
- Regular aceptación, renuncia, muerte y sustitución.
- Resolver conflictos de interés.
- Coordinar el contrato con la naturaleza de los bienes.
- Verificar impacto societario, sucesorio y tributario.
Fuentes y lecturas relacionadas
Código Civil y Comercial de la Nación, artículos 1666 a 1676. Ver también fideicomiso de administración, fideicomiso de acciones y cuotas y cómo reemplazar al fiduciario.
Preguntas frecuentes
¿El fiduciante puede ser beneficiario?
Sí. El artículo 1671 lo permite.
¿El fiduciario puede ser beneficiario?
Sí, pero debe evitar conflictos y privilegiar los intereses de los restantes sujetos.
¿El fiduciario puede ser fideicomisario?
No. El artículo 1672 lo prohíbe.
¿Qué recibe el beneficiario?
El beneficio definido durante la vigencia; no necesariamente la propiedad final.
¿Quién recibe los bienes al terminar?
El fideicomisario designado o determinable conforme al contrato y las reglas supletorias.
Primero definí quién hace qué
Un buen contrato transforma nombres jurídicos en reglas claras de administración, beneficio y transmisión.