Fideicomiso testamentario en Argentina: requisitos, límites y cuándo puede servir
El testamento puede constituir un fideicomiso para administrar y transmitir bienes después de la muerte. La herramienta exige precisión: no elimina la sucesión ni permite desconocer la legítima.
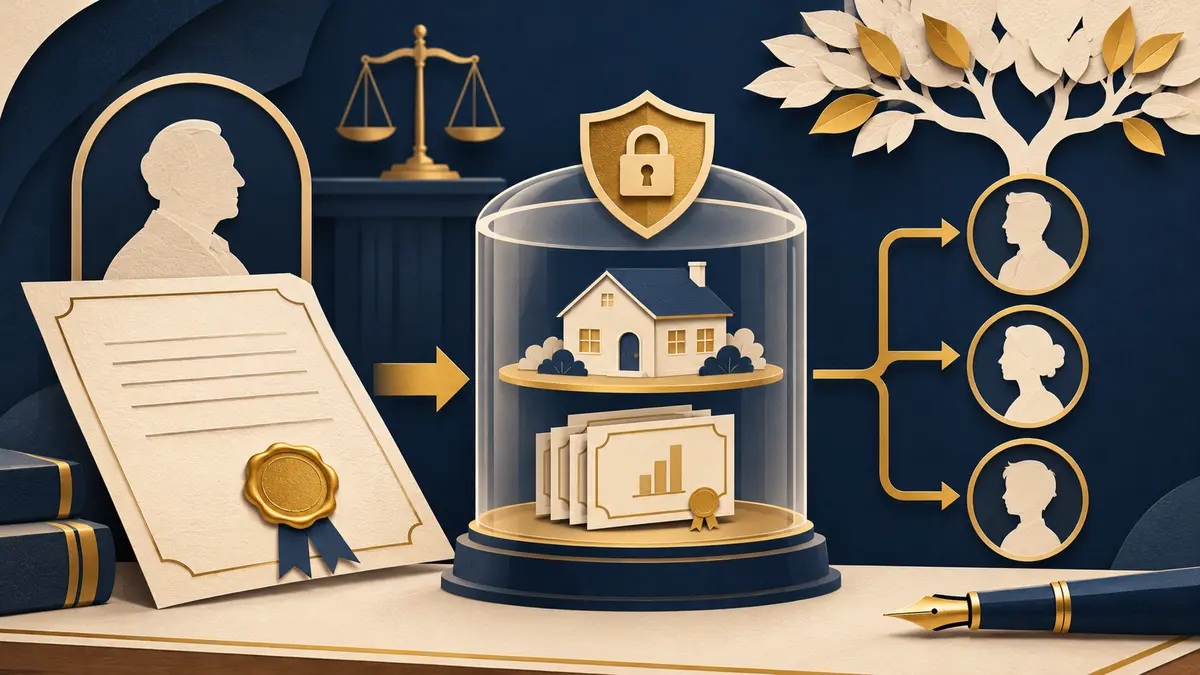
Un fideicomiso testamentario es el que una persona dispone en su testamento para que produzca efectos después de su fallecimiento. Puede ordenar la administración de un inmueble, participaciones societarias, rentas o un conjunto patrimonial durante un período y establecer a quién se entregarán finalmente los bienes.
Su valor no está en “sacar bienes de la sucesión”. Está en establecer una administración profesional o sujeta a reglas, proteger la continuidad de una empresa y evitar que determinados activos queden sin conducción mientras se cumplen condiciones lícitas. Para que funcione, el testamento debe contener la información mínima del fideicomiso y respetar las normas sucesorias.
Qué exige el Código Civil y Comercial
El artículo 1699 permite constituir el fideicomiso por testamento. La disposición debe contener, al menos, los elementos exigidos por el artículo 1667: individualización de los bienes o criterios para determinarlos, plazo o condición, identificación del beneficiario, destino final y derechos y obligaciones del fiduciario.
No alcanza con escribir “dejo mis bienes en fideicomiso”. La falta de precisión sobre bienes, sujetos, facultades, rendición de cuentas o sustituciones puede trasladar al expediente sucesorio un conflicto que se buscaba evitar.
Bienes comprendidos
El artículo 2493 admite que el testador establezca un fideicomiso sobre toda la herencia, una parte indivisa o bienes determinados. En una empresa familiar pueden ser acciones, cuotas, dividendos o inmuebles esenciales; pero deben analizarse estatuto, pactos de socios, restricciones de transferencia y valuación.
Fiduciario, beneficiario y fideicomisario
El fiduciario administra el patrimonio conforme al testamento y la ley. El beneficiario recibe las prestaciones durante la vigencia. El fideicomisario recibe los bienes al terminar. Las designaciones deben incluir sustitutos y criterios para conflictos de interés, información, honorarios y remoción.
El límite central: la legítima hereditaria
El fideicomiso testamentario no habilita a privar a descendientes, ascendientes o cónyuge de la porción legítima que corresponda. Los artículos 1699 y 2493 remiten expresamente a ese límite. Si la estructura invade la legítima, puede quedar expuesta a acciones de reducción o a ajustes en la partición.
Existe un régimen especial para la mejora a favor de un heredero con discapacidad mediante los instrumentos y condiciones del artículo 2448. Es una excepción técnica que debe diseñarse sobre hechos acreditables y no como fórmula genérica.
Plazo y comienzo
El plazo máximo del fideicomiso se computa desde la muerte del fiduciante. La regla general del artículo 1668 fija hasta treinta años, con la excepción prevista cuando el beneficiario es una persona incapaz o con capacidad restringida, supuesto en el que puede durar hasta el cese de esa situación o su fallecimiento.
Qué ocurre si el fiduciario no acepta
Como el testador ya no estará para renegociar, conviene prever reemplazos. Si el fiduciario designado rechaza, se aplica el mecanismo legal de sustitución. Una cláusula incompleta puede requerir intervención judicial y demorar la puesta en marcha.
Cuándo puede servir
- cuando hay bienes que necesitan administración continuada;
- para coordinar rentas destinadas a educación, salud o cuidado;
- para mantener unido temporalmente un activo productivo;
- para ordenar derechos económicos de una empresa familiar;
- cuando los beneficiarios requieren una transición gradual y controlada.
También puede ser inconveniente. Si el patrimonio es simple, el costo y la rigidez pueden superar el beneficio. Un testamento con reglas de indivisión, atribución preferencial, seguros, acuerdos societarios o una planificación en vida puede resolver mejor el objetivo.
Diferencia con el fideicomiso constituido en vida
En el fideicomiso entre vivos el contrato y la transmisión fiduciaria se realizan durante la vida del fiduciante. En el testamentario, la fuente es el testamento y los efectos se articulan después del fallecimiento. Cambian el momento, la operatividad, los controles y la planificación fiscal y registral; no deben confundirse.
Para comparar instrumentos, puede leerse fideicomiso, testamento o donación, la guía sobre fideicomiso sucesorio y el análisis de fideicomiso y legítima hereditaria.
Checklist antes de decidir
- Definir el objetivo concreto y el plazo necesario.
- Inventariar y valuar bienes, deudas y participaciones societarias.
- Calcular legítimas y porción disponible.
- Revisar estatutos, pactos y restricciones registrales.
- Elegir fiduciario y sustitutos con capacidad operativa.
- Regular rendición de cuentas, gastos, honorarios y remoción.
- Coordinar el testamento con seguros, poderes, acuerdos familiares y documentación societaria.
- Evaluar costos impositivos, registrales y de administración con asesores especializados.
Preguntas frecuentes
¿Evita la sucesión?
No. Debe articularse con el proceso sucesorio y la validez del testamento.
¿Puede abarcar una empresa?
Puede comprender acciones, cuotas o derechos económicos, pero el fiduciario queda sujeto a la normativa societaria y a los documentos de la sociedad.
¿Es irrevocable?
El testamento puede revocarse mientras el testador conserve capacidad y cumpla las formas legales. Una vez ocurrido el fallecimiento, la disposición se ejecuta según sus términos válidos.
Planificar antes permite elegir
Si querés evaluar si un fideicomiso testamentario es adecuado para tu familia o empresa, podemos revisar objetivos, bienes, legítimas y reglas de continuidad antes de redactar el instrumento.
Fuentes: Código Civil y Comercial de la Nación, arts. 1667, 1668, 1679, 1699, 2448 y 2493. Información general; no reemplaza asesoramiento jurídico, notarial, registral ni impositivo para un caso concreto.